Calculadora RESICO 2025: cómo estimar tu ISR paso a paso
Una calculadora RESICO ayuda a estimar el ISR de un periodo, pero el resultado solo es útil si capturas ingresos efectivamente cobrados, eliges el periodo correcto y separas retenciones e IVA. Esta guía explica cómo usar una calculadora RESICO 2025, qué revisar en el desglose y dónde termina la estimación.
Respuesta rápida: ¿qué calcula una calculadora RESICO?
Parte de los ingresos cobrados del periodo, ubica la tasa de referencia del Régimen Simplificado de Confianza y muestra un ISR estimado. Después debes comparar el importe con tus CFDI, retenciones, pagos previos, IVA y límite anual.
La herramienta no presenta la declaración, no valida automáticamente tu permanencia y no convierte una factura pendiente en ingreso cobrado. Usa la calculadora ReSICO interactiva para probar cifras y conserva esta guía para documentar el escenario.
Qué es RESICO y qué resuelve una calculadora
RESICO es el Régimen Simplificado de Confianza. Para una persona física, la pregunta práctica suele ser cuánto ISR separar de los cobros del mes y qué información debe coincidir antes de presentar el pago. Una calculadora RESICO 2025 responde a la parte aritmética: toma un importe, aplica el rango configurado y devuelve una referencia.
El artículo y la herramienta cumplen funciones distintas. El tool de calculadora RESICO permite capturar un monto y ver un resultado; esta guía explica por qué el monto debe ser cobrado, cómo leer la tasa, cuándo restar una retención y qué revisar cuando el resultado no coincide con el portal del SAT. No es una guía de alta en el RFC ni un sustituto del aplicativo oficial.
El nombre “calculadora resico” tampoco garantiza que todas las páginas utilicen la misma base. Algunas incluyen IVA, otras muestran retenciones o anualizan el periodo. Antes de comparar dos resultados, comprueba que ambos usan el mismo ejercicio, periodicidad, ingreso y régimen.
Qué datos debes preparar antes de calcular
La mayor parte de las diferencias nace antes de la fórmula. Reúne una ficha del periodo con estos datos:
| Dato | Qué confirmar | Por qué importa |
|---|---|---|
| Ingreso cobrado | Transferencias, efectivo o depósitos recibidos durante el periodo. | Una factura emitida que sigue pendiente no equivale al dinero cobrado. |
| CFDI y cancelaciones | Facturas vigentes, notas de crédito y operaciones canceladas. | Evita duplicar ingresos o conservar importes que ya no corresponden. |
| Periodo | Mensual, bimestral o anual, según la pantalla y la obligación. | La misma cantidad puede ubicarse en un rango distinto si cambia el periodo. |
| Retenciones | ISR retenido por una persona moral y constancia o CFDI que lo respalda. | Puede reducir el saldo a pagar, pero solo si es acreditable y está documentado. |
| IVA | IVA trasladado, acreditable y retenido cuando la operación lo causa. | El IVA no se resuelve con el cálculo del ISR de RESICO. |
Fuente oficial: las preguntas frecuentes de la Declaración Anual 2025 del SAT describen información precargada de CFDI, retenciones y pagos provisionales. Úsala para validar el origen de tus datos, no para asumir que una estimación sustituye la declaración.
Cómo calcular el ISR RESICO paso a paso
El procedimiento para calcular ISR RESICO es sencillo en apariencia, pero cada paso tiene una comprobación. Sigue esta secuencia:
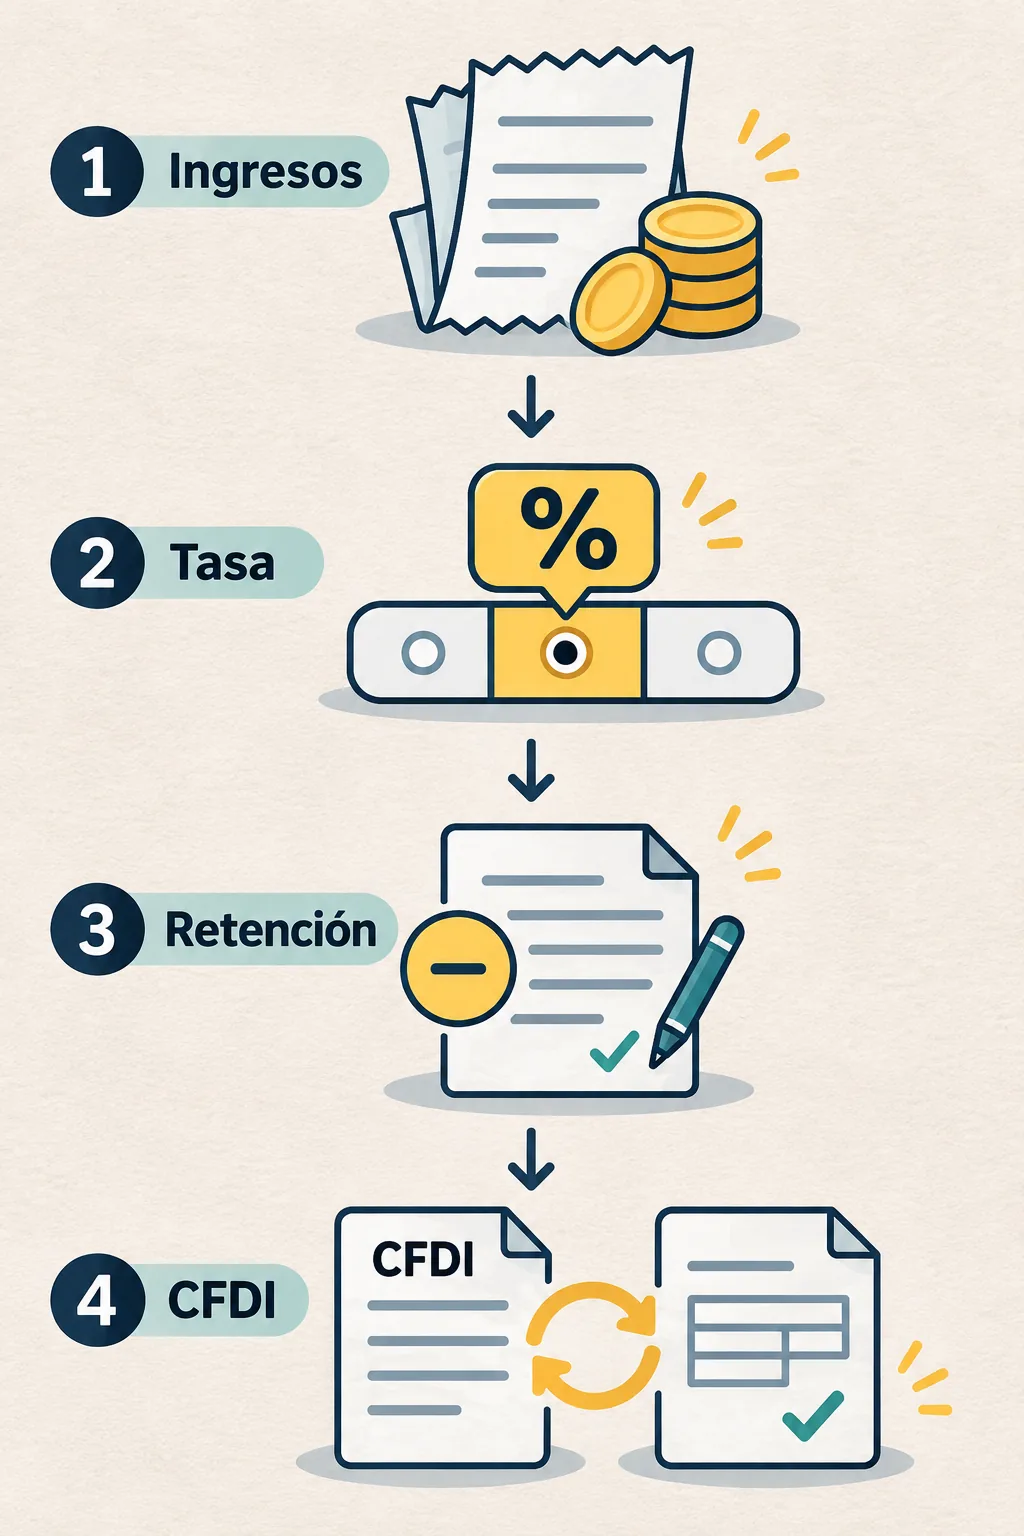
- Define el periodo y el ejercicio. Selecciona mensual, bimestral o anual según el escenario que quieras revisar. No mezcles una tarifa 2025 con una cifra que pertenece a otro ejercicio sin anotarlo.
- Captura ingresos efectivamente cobrados. Suma los cobros del periodo y separa facturas pendientes, cancelaciones y notas de crédito. Si recibiste pagos parciales, usa solo la parte cobrada.
- Ubica el rango y la tasa. La calculadora RESICO busca el rango configurado para el ingreso. Revisa si el rango es mensual o anual y guarda una captura o nota de la tabla empleada.
- Obtén el ISR estimado. Como lectura general, el importe surge de multiplicar la base que corresponda por la tasa aplicable. La herramienta debe mostrar la base y la tasa, no solo un total sin explicación.
- Resta retenciones acreditables. Si una persona moral retuvo ISR, verifica que el importe aparezca en el CFDI o constancia y que corresponda al mismo ingreso. No restes una retención de IVA como si fuera ISR.
- Separa IVA y pagos previos. El IVA trasladado, el IVA acreditable y los pagos realizados tienen controles propios. El resultado final de una declaración puede no coincidir con el número bruto de la calculadora.
- Guarda la evidencia. Conserva fecha, ingresos, tasa, retenciones y observaciones. Así puedes explicar una diferencia sin volver a adivinar qué dato usaste.
Ejemplo de calculadora RESICO con ingreso mensual
Supón que una persona física cobró $44,000 durante un mes y no tiene una retención documentada en ese escenario. Introduce $44,000 como ingreso cobrado, selecciona mensual y anota la tasa que muestra la tabla de referencia. Si la pantalla anualiza el ingreso, verifica que la anualización sea visible antes de interpretar el rango.
| Paso | Valor del ejemplo | Lectura correcta |
|---|---|---|
| Ingreso del periodo | $44,000 cobrados | No incluye facturas aún pendientes. |
| Base de referencia | Ingreso que la herramienta muestra | Comprueba si descuenta algún concepto o usa el total cobrado. |
| Tasa | La tasa del rango visible | No copies una tasa de otra tabla o de otro año. |
| ISR estimado | Base × tasa | Es una aproximación previa a retenciones y pagos. |
| Resultado a conciliar | ISR estimado − retención acreditable | Solo resta retenciones comprobadas y separa el IVA. |
El ejemplo no pretende decir cuánto debes pagar. Su objetivo es mostrar qué campos deben quedar documentados. Si cambias $44,000 por $20,000, cambia el rango; si mantienes el ingreso pero pasas de cobrado a facturado, cambia la base. Esa es la razón por la que una cifra aislada no permite evaluar la exactitud.
Retenciones de ISR RESICO cuando factura una persona moral
Cuando una persona física de RESICO factura a una persona moral, puede existir una retención de ISR. La búsqueda “calculadora retención ISR RESICO” suele mezclar tres importes: el ISR propio del régimen, la retención que hace el cliente y el IVA de la factura. Son conceptos relacionados, pero no intercambiables.
Para revisar el escenario, conserva el CFDI, identifica el subtotal, confirma la retención que aparece y compárala con la constancia o con la información precargada. Después registra la retención en el periodo correcto. Una retención sin soporte, duplicada o asignada a otro ingreso no debe restarse solo porque reduce el número final.
La calculadora de retenciones ISR e IVA sirve para separar la factura; la calculadora RESICO sirve para estimar el impuesto del régimen. Si necesitas comparar una operación completa, usa ambas como revisiones parciales y conserva una conciliación única.
Límites, IVA y casos que requieren revisión
RESICO simplifica una parte del cálculo, no todos los deberes fiscales. Los límites de ingresos, las actividades permitidas y las reglas de permanencia deben comprobarse en la norma vigente. La interfaz del sitio muestra un límite de referencia de $3.5 millones para personas físicas; tómalo como una señal para revisar, no como autorización automática para permanecer en el régimen.
El IVA sigue su propia ruta: IVA trasladado menos IVA acreditable, con retenciones y requisitos de acreditamiento cuando corresponda. Para separar la aritmética puedes usar la calculadora IVA, pero la clasificación de la operación y los comprobantes requieren revisión fiscal.
También debes detener la comparación automática si tienes ingresos mixtos, actividades exentas, pagos en dólares, varias fuentes de ingreso, operaciones con partes relacionadas o un aviso de cambio de régimen. En esos casos, compara la guía del Régimen General y consulta el portal oficial del SAT sobre RESICO.
El artículo 113-I de la Ley del ISR advierte que omitir tres o más pagos mensuales en un año, consecutivos o no, o no presentar la declaración anual puede causar la salida del régimen. La fuente oficial del SAT debe prevalecer frente a cualquier calculadora o resumen.
Checklist antes de presentar la declaración mensual
Antes de usar el resultado de la calculadora RESICO como referencia de pago, confirma:
- El ejercicio y el periodo que aparecen en la tabla o pantalla.
- Los ingresos efectivamente cobrados, separados de facturas pendientes.
- CFDI vigentes, cancelaciones, notas de crédito y pagos parciales.
- Tasa aplicada, base, redondeo y cualquier anualización.
- Retenciones de ISR y, por separado, retenciones o acreditamiento de IVA.
- Pagos provisionales o pagos previos que ya consten en el SAT.
- Límite anual, permanencia en RESICO y posibles ingresos de otro régimen.
- La diferencia entre la estimación y el importe del aplicativo oficial.
Si no puedes explicar una diferencia con uno de estos puntos, pausa el pago y reúne la evidencia. Una calculadora puede señalar dónde buscar, pero no puede resolver por sí sola una inconsistencia de CFDI o de régimen.